Comment créer un produit d’épargne ?
Les produits d’épargne définissent les règles, paramètres par défaut et contraintes pour :
- Les comptes courants/chèques
- Les comptes d’épargne (livrets)
Un produit d’épargne sert de modèle pour les multiples comptes détenus (ou à créer) par :
✓ Les clients individuels
✓ Les groupes
✓ Les agences
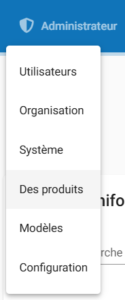
Pour créer un produit d’épargne il faut cliquer sur le menu Administrateur >> Des produits >> Produit d’épargne
Informations Requises
- Détails
- Dévises
- Termes(Conditions)
- Paramètres
- Charges(Frais)
- Comptabilité
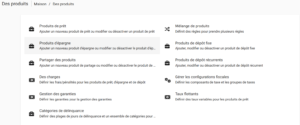
Après avoir cliqué sur « Produits d’Épargne », cliquez sur le bouton bleu « Créer un Produit d’Épargne » situé en haut à droite de la liste.
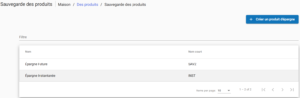
Créer un produit d’épargne
Détails
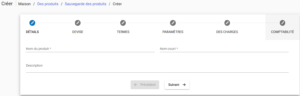
Les informations ci-dessous sont mises à jour en fonction des numéros de champs indiqués :
- Nom du produit d’épargne*
(Champ obligatoire) - Nom abrégé* (nom court)
(Champ obligatoire) - Description du produit
(Champ facultatif)
Devise
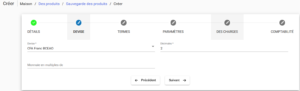
- Sélectionnez la devise*
(Prérequis : La devise doit être configurée au préalable dans Configuration des Devises) - Nombre de décimales*
(Exemple : 2 pour les euros → 100,50 €) - Définir le versement d’épargne en multiples de
Case à cochet: Cochez pour pouvoir afficher multiple de la devise
4. Multiple de la devise*
- Permet d’arrondir les montants totaux
- Exemple : Si 10, un montant de 1234 sera arrondi à 1230
Termes
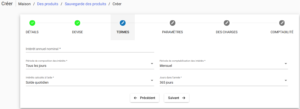
Configuration des Intérêts d’Épargne
- Taux d’intérêt nominal annuel*
- (Champ obligatoire – Ex: 3.5% pour un livret A)
- Période de capitalisation des intérêts
(Pour plus d’infos: Calcul et Comptabilisation des Intérêts d’Épargne)- Quotidienne
- Mensuelle
- Trimestrielle
- Semestrielle
- Annuelle
- Période de comptabilisation des intérêts
(Les intérêts sont crédités selon cette fréquence)- Mensuelle
- Trimestrielle
- Semestrielle
- Annuelle
- Méthode de calcul des intérêts
(Pour plus d’infos: Calcul et Comptabilisation des Intérêts d’Épargne)- Solde quotidien
- Solde moyen quotidien
- Jours dans l’année
(Selon les pratiques financières)- 365 jours (année civile)
- 360 jours (année bancaire)
Paramètres
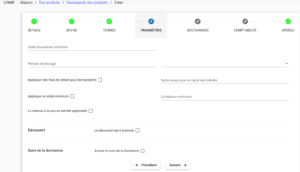
Note: Paramètres Optionnels
Dormance des comptes
☑ Active la gestion des comptes inactifs
Solde minimum d’ouverture
Définit le dépôt initial requis lors de la création du compte
Le montant est déposé lors de l’activation du compte
Période de blocage
Durée pendant laquelle aucun retrait n’est autorisé
Fréquence à sélectionner :
✓ Jours
✓ Semaines
✓ Mois
✓ Années
Frais de retrait
☑ Cochez pour activer les frais sur transferts
Configuration des frais : Voir section « Frais »
Seuil de calcul des intérêts (Solde requis pour le calcul des intérêts)
Si le solde est inférieur à ce montant, aucun intérêt n’est généré
Solde minimum obligatoire (Appliquer le solde minimum)
☑ Active l’obligation de maintien d’un solde minimum
Tout retrait ramenant le solde en-dessous de ce montant est bloqué
Autorisation de découvert (Le découvert est-il autorisé)
☑ Permet aux comptes basés sur ce produit d’avoir un découvert

- Activation du suivi de dormance
- ☑ Cochez cette case pour activer le suivi des comptes d’épargne inactifs
- Un traitement automatisé « Mise à jour des comptes dormants » doit être planifié pour exécuter les actions ci-dessous
- Nombre de jours pour le statut « Inactif » (Nombre de jours avant le sous-statut inactif)
- Nombre consécutif de jours d’inactivité avant marquage comme inactif
- Exemple : 10 jours
- 11ème jour (après exécution du traitement) → compte marqué « Inactif »
- Le compte reste ouvert
- Réactivation possible par dépôt ou retrait
- Nombre de jours pour le statut « Dormant » (Nombre de jours avant le sous-statut de dormance)
- Nombre consécutif de jours d’inactivité après le statut inactif
- Exemple : 15 jours (25 jours au total)
- 16ème jour → compte marqué « Dormant »
- Le compte reste ouvert
- Réactivation possible par dépôt ou retrait
- Nombre de jours pour « Déshérence »
- Nombre consécutif de jours d’inactivité après le statut dormant
- Exemple : 20 jours (45 jours au total)
- 21ème jour → compte marqué « Déshérence »
- Le compte est automatiquement clôturé
Charges
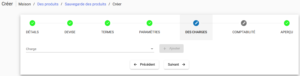
Utilisation de la fonction « Ajouter des frais »
Prérequis :
Pour utiliser l’option Ajouter des frais, vous devez avoir préalablement défini ces frais dans la section Frais.
➡ En savoir plus :
Consultez la documentation : Gestion des Frais
Comptabilité
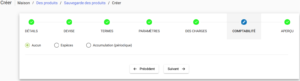
Méthode de comptabilisation des intérêts
Aucun
Aucune comptabilisation automatique des intérêts n’est effectuée.
À utiliser lorsque :
- Le produit ne génère pas d’intérêts.
- Les intérêts sont gérés manuellement.
Espèces
Les intérêts sont comptabilisés uniquement lorsqu’ils sont effectivement versés ou perçus.
Actifs
- Sauvegarde de la référence
- Portefeuille de découvert
Passifs
- Sauvegarde du contrôle
- Les transferts d’épargne en suspens
Dépenses
- Intérêts sur l’épargne
- Radier
Revenus
- Revenus d’honoraires
- Revenus des pénalités
- Revenus d’intérêts de découvert
Accumulation (périodique)
Les intérêts sont comptabilisés périodiquement avant leur paiement effectif.
Cette méthode applique le principe de comptabilité d’engagement en enregistrant les montants dus ou à recevoir à mesure qu’ils sont générés.
Actifs
- Sauvegarde de la référence
- Portefeuille de découvert
- Honoraires à recevoir
- Pénalités à recevoir
Passifs
- Sauvegarde du contrôle
- Les transferts d’épargne en suspens
- Intérêts payables
Dépenses
- Intérêts sur l’épargne
- Radier
Revenus
- Revenus d’honoraires
- Revenus des pénalités
- Revenus d’intérêts de découvert
Description des comptes comptables
Sauvegarde de la référence
Compte d’actif principal utilisé pour enregistrer les opérations liées au produit d’épargne.
Portefeuille de découvert
Compte utilisé pour enregistrer les montants accordés en découvert aux clients.
Honoraires à recevoir
Compte d’actif permettant d’enregistrer les frais acquis mais non encore encaissés.
Disponible uniquement en mode Accumulation (périodique).
Pénalités à recevoir
Compte utilisé pour enregistrer les pénalités calculées mais non encore perçues.
Disponible uniquement en mode Accumulation (périodique).
Sauvegarde du contrôle
Compte de passif représentant les dépôts détenus pour le compte des clients.
Les transferts d’épargne en suspens
Compte temporaire utilisé pour enregistrer les opérations de transfert en attente de finalisation.
Intérêts payables
Compte de passif permettant de comptabiliser les intérêts dus aux clients mais non encore versés.
Disponible uniquement en mode Accumulation (périodique).
Intérêts sur l’épargne
Compte de charge utilisé pour enregistrer les intérêts versés aux titulaires des comptes.
Radier
Compte de charge utilisé lors de la radiation de montants irrécouvrables.
Revenus d’honoraires
Compte de produit destiné à enregistrer les frais facturés aux clients.
Revenus des pénalités
Compte utilisé pour enregistrer les pénalités perçues auprès des clients.
Revenus d’intérêts de découvert
Compte de produit utilisé pour enregistrer les intérêts générés par les découverts accordés.
Règles comptables avancées
Activation des règles comptables avancées
☑ Cochez cette case pour activer des schémas comptables personnalisés.
Cette fonctionnalité permet :
✓ Une comptabilisation plus détaillée
✓ L’utilisation de règles spécifiques selon les transactions
✓ Une meilleure adaptation aux exigences réglementaires et comptables de l’institution
Remarque : Les comptes marqués d’un astérisque (*) sont obligatoires pour la validation du produit d’épargne.
